
Os setores hard-to-abate estão no centro da nova fase da descarbonização industrial. Depois de avançar em eficiência energética, eletrificação de usos mais simples e expansão das fontes renováveis, o desafio ficou claro: segmentos com emissões elevadas, ativos de longa vida útil, processos de alta temperatura, uso de matérias-primas intensivas em carbono e menor facilidade de eletrificação direta.
Esse contexto abre espaço para o hidrogênio (H2) e seus derivados, como amônia, metanol e outros e-fuels. Mas a oportunidade não deve ser interpretada como um mercado único e homogêneo. Cada aplicação possui sua lógica de uso, condicionada por infraestrutura, custo de implantação, pressão por descarbonização, maturidade tecnológica e capacidade de gerar valor ao produto.
A questão é: em quais aplicações o hidrogênio e seus derivados conseguem entregar redução real de emissões, aderência operacional e viabilidade econômica?
Por que o mercado de hidrogênio não será homogêneo?
A demanda por hidrogênio e derivados tende a crescer primeiro em contextos nos quais existe um encontro entre necessidade climática, escala industrial e viabilidade de implantação. Por isso, saber priorizar não é vantagem competitiva, é pré-requisito. É exatamente essa convergência que torna a priorização uma etapa central para empresas, investidores e desenvolvedores de projetos.
Entre os critérios mais relevantes estão: pressão por descarbonização, escala e concentração da demanda, disposição a pagar por produtos de menor carbono, disponibilidade de infraestrutura, maturidade tecnológica, complexidade de retrofit, custo entregue, custo de abatimento, certificação e aderência regulatória.
Essa lógica evita dois erros comuns. O primeiro é assumir que todo setor hard-to-abate será automaticamente um bom mercado para hidrogênio. Já o segundo é avaliar apenas o setor, sem olhar para a aplicação de dentro. Em uma mesma indústria, o H₂ pode atuar como matéria-prima, agente redutor, combustível térmico ou base para derivados. Cada função implica infraestrutura, risco, CAPEX, OPEX e modelos de contratação diferentes.
A descarbonização profunda de setores industriais depende da combinação de diferentes estratégias, incluindo eficiência energética e material, eletrificação, substituição de combustíveis e matérias-primas intensivas em carbono, além de tecnologias de fim de linha, como captura, utilização e armazenamento de carbono (CCUS) [1]. Além disso, os setores hard-to-abate apresentam diferenças relevantes quanto à intensidade energética, demanda térmica, uso de água e complexidade das plantas industriais. Isso mostra que tratar esses setores da mesma forma é um erro [2].
Essa abordagem também aparece em outros segmentos industriais intensivos em energia. Para entender melhor sobre decisão por aplicação, gargalos técnicos e custo real de descarbonização, não deixe de ler o conteúdo “Hidrogênio no Setor de Alumínio: aplicações viáveis, gargalos técnicos e o custo real da descarbonização” no nosso blog.
Como identificar as oportunidades industriais para hidrogênio e derivados?
A atratividade do hidrogênio e de seus derivados varia conforme o uso final. Em alguns mercados, a oportunidade está na substituição de um insumo já utilizado pela indústria. Em outros, depende da criação de novas cadeias de suprimento, adaptação de ativos existentes e comprovação de viabilidade econômica. A Tabela 1 resume uma leitura estratégica de mercado:
Tabela 1 – Atratividade de mercado e leitura estratégica de segmentos potenciais para aplicação do hidrogênio de baixa emissão.
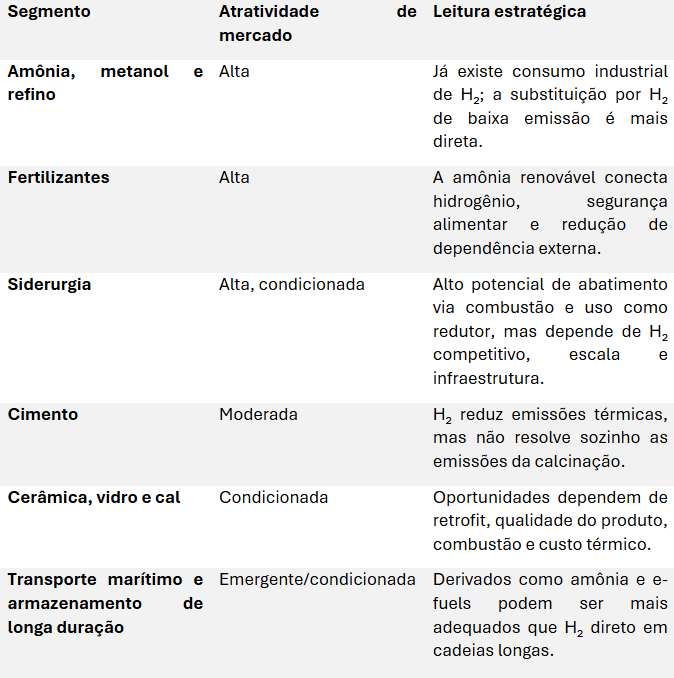
Essa matriz mostra que as oportunidades não estão distribuídas de forma linear. Em amônia, metanol e refino, há uma vantagem inicial: o hidrogênio já faz parte da base industrial. Nesses mercados, a transição tende a ser mais direta: substituir o H₂ fóssil por hidrogênio de menor intensidade de carbono é mais eficiente do que criar uma demanda completamente nova. A literatura diferencia justamente esses usos, nos quais o hidrogênio atua como matéria-prima, daqueles em que ele aparece como substituto térmico em combustão de alta temperatura, como cerâmica, vidro e cimento [3].
No caso dos fertilizantes, a amônia verde conecta a agenda do hidrogênio a temas de mercado mais amplos, como segurança de suprimento, cadeia agrícola e redução de dependência externa. Como a amônia pode atuar tanto como produto químico quanto como vetor energético, sua competitividade precisa ser analisada pela cadeia completa de produção, armazenamento, transporte e aplicação final [4,5]. Para aprofundar essa leitura, vale consultar “Fertilizantes: o papel da amônia verde na cadeia”.
Na siderurgia, o hidrogênio tende a ganhar relevância quando atua como agente redutor em rotas H₂-DRI/EAF (ferro diretamente reduzido com hidrogênio e posterior processamento em forno elétrico a arco) ou como combustível em etapas térmicas específicas. Trata-se de uma das aplicações com maior potencial estratégico para descarbonização profunda, mas sua viabilidade depende de hidrogênio competitivo, eletricidade renovável em escala, infraestrutura dedicada e controle de qualidade metalúrgica [6,1].
No cimento, a atratividade é mais moderada. O H₂ pode reduzir emissões associadas à combustão, mas não elimina as emissões de processo ligadas à calcinação. Por isso, a descarbonização do setor tende a exigir uma combinação de eficiência térmica, redução do fator clínquer, combustíveis alternativos, recuperação de calor e captura de carbono em determinadas rotas [7,8]. Essa discussão se conecta ao post “Hidrogênio na indústria do cimento: do reforço de chama à estratégia de descarbonização do forno”.
Já cerâmica, vidro e cal exigem uma leitura mais cautelosa. Nesses setores, a qualidade do produto, o perfil térmico, a atmosfera do forno, a dinâmica da chama e o retrofit dos ativos podem definir a fronteira real de adoção. Assim, pilotos controlados e avaliações por ativo tendem a ser mais importantes do que metas genéricas de substituição. A lógica de mercado, nesse caso, depende menos do potencial teórico do hidrogênio e mais da capacidade de adaptá-lo ao processo industrial específico [2].
Hidrogênio direto ou derivados: uma decisão de cadeia de valor
Nem sempre o mercado demandará o hidrogênio no ponto de uso. Em aplicações locais, em polos industriais integrados ou em plantas que já consomem hidrogênio, o uso direto pode fazer sentido. Também pode ser relevante em rotas como H₂-DRI, nas quais o ativo cumpre função estrutural no processo.
Por outro lado, quando armazenamento em larga escala, transporte de longa distância ou integração com cadeias existentes são fatores críticos, derivados podem ganhar espaço. A amônia se destaca por combinar papel de produto químico, vetor energético e carreador de hidrogênio. No entanto, sua adoção depende de requisitos de segurança, logística, materiais, regulação e eventual reconversão. A literatura de rotas de produção de e-fuels mostra que a amônia ganha relevância em cadeias longas justamente porque pode facilitar armazenamento e transporte, embora traga penalidades associadas à conversão, toxicidade, compatibilidade de materiais e cracking quando o objetivo final é entregar H₂ [4,5,9].
Metanol e outros e-fuels podem ser relevantes quando há necessidade de combustíveis líquidos, compatibilidade com infraestrutura existente ou requisitos específicos de mercado. Nesses casos, a fonte de carbono, a certificação e a integração com hidrogênio renovável tornam-se parte da decisão. E-fuels carbonáceos, como e-metanol, e-querosene e outros combustíveis sintéticos, dependem não apenas de hidrogênio renovável, mas também de fornecimento de carbono, rota de síntese, certificação e aderência ao uso final [10,11].
Assim, a pergunta correta não é “qual combustível vence?”, e sim: qual rota entrega menor risco, menor custo de abatimento e maior aderência à cadeia de valor?
Como priorizar oportunidades em setores hard-to-abate?
Os setores hard-to-abate representam uma das principais fronteiras de mercado para hidrogênio, amônia, metanol e outros derivados. No entanto, a adoção dependerá da capacidade de conectar produção, logística, infraestrutura, demanda industrial, certificação, custo de abatimento e aplicação final. Em alguns casos, o H₂ direto será a melhor alternativa. Em outros, a amônia ou outros e-fuels poderão oferecer melhor encaixe logístico, comercial ou operacional.
Nesse sentido, o objetivo deve ser priorizar aplicações em que a solução entregue redução real de emissões, aderência ao processo, viabilidade operacional e lógica econômica. Em setores hard-to-abate, medidas uniformes tendem a ser insuficientes. A priorização deve considerar função do hidrogênio no processo, escala da demanda, maturidade tecnológica, custo entregue, infraestrutura e possibilidade de certificação.
E é por isso que a Protium Dynamics atua em toda a cadeia: desde a avaliação de rotas até as aplicações e os modelos de implantação para hidrogênio, amônia e e-fuels. É aqui que nos destacamos: nós guiamos negócios na identificação de oportunidades industriais com base em critérios técnicos, econômicos e estratégicos, conectando potencial de descarbonização, viabilidade operacional e lógica de mercado.
Para identificar essas oportunidades, fale com nossa equipe de profissionais e faça uma avaliação no seu negócio.
Referências
[1]
YUAN, Y.; ZHANG, L.; SUN, J.; et al. Decarbonizing hard-to-abate sectors: CO₂ emission characteristics and mitigation pathways for steel, aluminum, and cement in China. Resources, Conservation and Recycling, v. 224, 108568, 2026. doi: 10.1016/j.resconrec.2025.108568.
[2]
MAZZONI, S.; VELLINI, M.; GAMBINI, M. Decarbonization pathways of Hard-to-Abate sectors through hydrogen blending solutions. Applied Energy, v. 409, 127420, 2026. doi: 10.1016/j.apenergy.2026.127420.
[3]
LO BASSO, G.; PASTORE, L. M.; SGARAMELLA, A.; MOJTAHED, A.; CIANCIO, A.; MASSULLI, A. R.; VESPASIANO, D.; DE SANTOLI, L. Status and perspectives of hydrogen role for decarbonising industry: a comprehensive review. Renewable and Sustainable Energy Reviews, v. 224, 116083, 2025. doi: 10.1016/j.rser.2025.116083.
[4]
INTERNATIONAL ENERGY AGENCY — IEA. Ammonia Technology Roadmap: Towards more sustainable nitrogen fertiliser production. Paris: IEA, 2021.
[5]
INTERNATIONAL RENEWABLE ENERGY AGENCY — IRENA; AMMONIA ENERGY ASSOCIATION — AEA. Innovation Outlook: Renewable Ammonia. Abu Dhabi: IRENA, 2022. ISBN: 978-92-9260-423-3.
[6]
USMAN, N.; JAVED, A.; ULLAH, A.; IFTIKHAR, R.; CHAUDHRY, M. O. Deployment of a green hydrogen-based energy solution for the hard-to-abate steel sector. International Journal of Hydrogen Energy, v. 207, 153540, 2026. doi: 10.1016/j.ijhydene.2026.153540.
[7]
GLOBAL CEMENT AND CONCRETE ASSOCIATION — GCCA. Concrete Future: The GCCA 2050 Cement and Concrete Industry Roadmap for Net Zero Concrete. London: GCCA, 2021.
[8]
ODOR, G. E.; DIRISU, C. D.; OMEKAWUM, N. C.; ADEJUMOBI, A. I.; OLORUNFEMI, V. O.; AJAYI, A. O. Implementing carbon capture technologies and strategies in the cement industry: A complete review. World Journal of Advanced Engineering Technology and Sciences, v. 16, n. 1, p. 152–170, 2025. doi: 10.30574/wjaets.2025.16.1.1205.
[9]
GALIMOVA, T.; FASIHI, M.; BOGDANOV, D.; BREYER, C. Feasibility of green ammonia trading via pipelines and shipping: Cases of Europe, North Africa, and South America. Journal of Cleaner Production, v. 427, 139212, 2023.
[10]
DELL’AVERSANO, S.; VILLANTE, C.; GALLUCCI, K.; VANGA, G.; DI GIULIANO, A. E-Fuels: A Comprehensive Review of the Most Promising Technological Alternatives towards an Energy Transition. Energies, v. 17, n. 16, 3995, 2024. doi: 10.3390/en17163995.
[11]
NEMMOUR, A.; INAYAT, A.; JANAJREH, I.; GHENAI, C. Green hydrogen-based E-fuels (E-methane, E-methanol, E-ammonia) to support clean energy transition: A literature review. International Journal of Hydrogen Energy, v. 48, n. 75, p. 29011–29033, 2023. doi: 10.1016/j.ijhydene.2023.03.240.
Leonardo Galuppo Dalazem é graduando em Engenharia Química (UNIOESTE) e integra a equipe de P&D da Protium Dynamics, atuando com simulação de processos voltada à produção de hidrogênio de baixo carbono.