
O mercado global de eletrolisadores, tecnologia central para a produção de hidrogênio renovável, é caracterizado por uma dinâmica intensa de inovação, concentração industrial e estratégias geopolíticas distintas. A análise da sua estrutura revela um ecossistema onde domínio tecnológico, acesso a materiais críticos e políticas industriais definem os líderes e moldam o futuro da energia limpa.
– Concentração da inovação e produção
A atividade inovadora, medida pela produção de patentes, é altamente concentrada. Um conjunto restrito de empresas (Toshiba, Panasonic, Honda, Siemens e CEA) concentra, aproximadamente, 15% da atividade internacional de patentes relacionada à eletrólise de água. Essa liderança se torna ainda mais evidente em tecnologias estratégicas, como estrutura de célula dividida, membranas de eletrodo (MEA) e eletrolisadores de alta pressão, nas quais as mesmas cinco empresas mantêm uma posição dominante (1).
Essa concentração também se reflete na produção industrial. Os mercados de eletrolisadores tipo PEM (Proton Exchange Membrane) e alcalinos (EA) são liderados por um número limitado de fabricantes estabelecidos, como ThyssenKrupp, Siemens, ITM, NEL e Cummins (2). A Nel Hydrogen, por exemplo, já ultrapassou a marca de 3.500 eletrolisadores PEM instalados globalmente, em um mercado que inclui fabricantes como General Electric, Norsk Hydro, Teledyne e Electrolyzer Corp (3). Empresas como a Nel, Cummins, Siemens, ITM Power e Sunfire destacam-se no mercado como grandes produtoras, com capacidades variando de 90 a 5000 Nm³/h (4).
– Capacidade instalada e liderança por segmento tecnológico
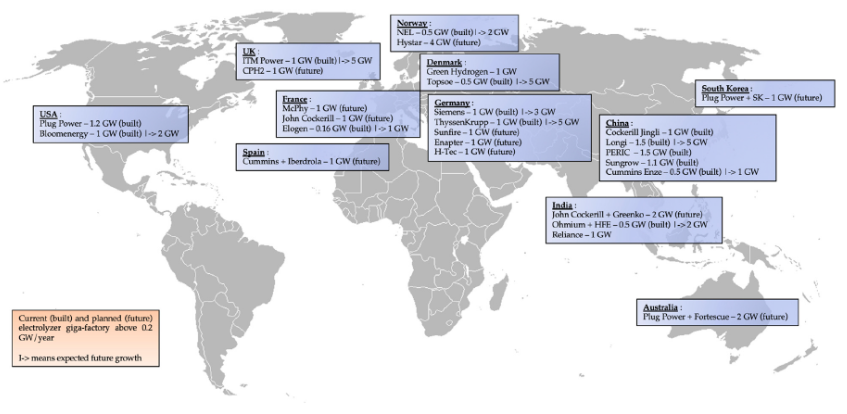
A capacidade global de fabricação tem se expandido rapidamente e, em 2023, alcançou quase 14 GW/ano. Esta capacidade é distribuída de forma desigual geograficamente e tecnologicamente: 75% são destinadas a eletrolisadores alcalinos e 25% a PEM, com regiões EMEA (Europa, Oriente Médio e África) e APAC (Ásia-Pacífico) respondendo por cerca de 40% e 45% do total global, respectivamente (5). A localização das fábricas e a escala de capacidade planejada globalmente são mostradas na Figura 1.
Esse crescimento é impulsionado pela entrada de novas empresas. Ao todo, 39 empresas já ingressaram ou anunciaram planos de entrada no mercado, com a maioria sediada na Alemanha (11), EUA (6), China (6) e Japão (5) (6). O panorama geopolítico da produção é dinâmico e mostra o crescente peso da China. O estudo MacroPolo (2023) mostra que três dos quatro maiores fabricantes mundiais em 2022 eram chineses: LONGi (1,5 GW), Peric (1,5 GW) e Sungrow (1,1 GW), sendo que o país produziu mais de 40% do total global. Esta expansão acelerada levou a participação da China no mercado global a saltar de 10% em 2023 para 40% em 2024, representando uma competitividade ameaçadora para os fabricantes europeus, que ainda abrigam mais de dois terços dos principais fabricantes mundiais (7).
Figura 1. Mapa mundial de gigafábricas de eletrolisadores (atuais e planejadas) acima de 0,2 GW.
Fonte: Cozzolino e Bella (2024)
A liderança é segmentada por tecnologia. O segmento alcalino é dominado por Nel Hydrogen (Noruega), Thyssenkrupp Nucera (Alemanha), Cummins (EUA), McPhy (França) e Sunfire (Alemanha). No segmento PEM, a liderança inclui ITM Power e Siemens Energy. Tecnologias emergentes também possuem seus protagonistas: a Enapter (Itália) lidera no segmento AEM (Anion Exchange Membrane), enquanto Sunfire e Topsoe despontam em SOEC (Solid Oxide Electrolysis Cell) (8).
Existem, contudo, lacunas tecnológicas. A produção de eletrolisadores PEM na China permanece limitada em capacidade, com poucos fabricantes testando unidades de 200 Nm³/h, em contraste com líderes internacionais como a Cummins, que já produz sistemas de 500 Nm³/h (9). Apenas oito empresas chinesas fabricam eletrolisadores PEM e dez fornecem materiais-chave.
– Barreiras à entrada e a importância das patentes
A entrada no mercado de eletrolisadores, especialmente de tecnologia PEM, é fortemente condicionada por um complexo sistema de barreiras técnicas, materiais e de propriedade intelectual (1). A proteção por patentes constitui um dos principais mecanismos de defesa competitiva. Cerca de 73% das famílias de patentes em eletrolisadores de água possuem ao menos um registro ativo. Essa proteção é altamente concentrada: em um universo de cerca de 600 depositantes na categoria de eletrolisadores de alta pressão, apenas 12 respondem por 25% do total de depósitos internacionais. Padrão semelhante é observado no subsegmento de materiais eletrocatalíticos, nos quais os 15 principais depositantes representam 23% do total de patentes (1).
Geograficamente, a inovação permanece concentrada em Japão, Estados Unidos, Alemanha, Coreia do Sul e França. A China, embora lidere em volume de depósitos, mantém 97% de suas patentes focadas no mercado doméstico, indicando baixa internalização (1).
As barreiras materiais são igualmente críticas. A produção de eletrolisadores PEM depende de metais nobres, como irídio e platina, cujas cadeias de suprimento são vulneráveis. O fornecimento atual suportaria apenas entre 3 e 7,5 GW de capacidade anual de manufatura, enquanto a demanda projetada pode atingir 100 GW/ano até 2030 (2). Esta dependência é agravada pela natureza proprietária de componentes essenciais, como as membranas de ácido perfluorsulfônico e eletrocatalisadores de alta performance (ex.: Nafion) (2, 10). A sofisticação dos processos de fabricação e a complexidade do Balance of Plant (BoP) elevam o custo inicial. O stack e a eletrônica de potência respondem por quase 70% do custo de um sistema PEM. Empresas estabelecidas acumularam know-how e vantagens de escala difíceis de igualar no curto prazo (2, 11).
– Políticas industriais e estratégias de nacionalização globais
O índice de nacionalização mede a proporção de insumos e etapas de fabricação realizadas domesticamente, sendo crucial para avaliar a autonomia industrial na cadeia de eletrolisadores. A dependência de importações de componentes críticos, como membranas e catalisadores para tecnologias PEM, aumenta a vulnerabilidade a choques externos. Estratégias de nacionalização variam significativamente entre países, refletindo capacidades industriais, políticas públicas e posicionamentos geopolíticos distintos (12).
- China: Domina a produção global de eletrolisadores alcalinos (cerca de 40% da capacidade em 2024), mas mantém dependência de importações para componentes críticos de PEM (1, 7).
- Estados Unidos: Fortalecem a base produtiva através de incentivos à fabricação doméstica e ecossistemas de P&D integrados (7).
- União Europeia: Adota uma abordagem baseada em regulação rigorosa, transparência e certificação (ex.: European Hydrogen Backbone), sem mandatos explícitos de conteúdo local (7, 12).
- Índia: Implementa um modelo explícito através de leilões que vinculam incentivos financeiros a requisitos decrescentes de conteúdo local ao longo de cinco anos (12).
Outros países, como Turquia (projeto ASPILSAN), Coreia do Sul (priorização de fornecedores locais) e Chile (leilões com critérios de desenvolvimento local) ilustram diferentes caminhos para fomentar cadeias nacionais (3, 12, 13).
– Considerações finais
O mercado de eletrolisadores está em rápida evolução, marcado pela concorrência entre um núcleo de empresas estabelecidas e a ascensão de novos entrantes, notadamente a China. A liderança tecnológica, a superação da dependência de materiais críticos e a eficácia de políticas industriais orientadas à nacionalização serão decisivas para definir os líderes da revolução do hidrogênio renovável.
Embora o Brasil ainda não se destaque entre os grandes produtores globais, os primeiros sinais de capacitação tecnológica começam a surgir. Foram identificadas 13 famílias de patentes internacionais relacionadas à tecnologia PEM de origem brasileira, indicando atividade inovadora em estágio inicial. Além disso, investimentos anunciados por grupos como Neuman & Esser (NEA) e Electric Hydrogen na produção local de eletrolisadores podem acelerar a formação de uma cadeia de fornecedores e transferência de conhecimento.
Nesse contexto, iniciativas como o projeto “Desenvolvimento de modelos de negócios com foco na nacionalização de eletrolisadores e aplicações de hidrogênio para descarbonização de processos industriais”, conduzido pela Protium Dynamics com financiamento do CNPq, adquirem dupla relevância: além de gerar inteligência em PD&I, podem atuar como catalisadoras e indutoras de uma estratégia nacional coordenada. O caminho para o Brasil se inserir nessa geopolítica do hidrogênio passa, assim, pela combinação entre atração de investimentos estruturadores, estímulo à inovação patentária e políticas industriais claras que priorizem a construção gradual de competências locais, seguindo as lições observadas em países que avançaram na nacionalização de suas cadeias produtivas.
A Protium Dynamics, neste momento, não aposta em uma tecnologia isolada, mas no desenho inteligente de sistemas de hidrogênio adaptados à realidade energética, industrial e regulatória do Brasil e da América Latina. Caso esteja pensando em projetos e aplicações de hidrogênio, fale com nossos especialistas, será um prazer apoiá-lo em seu processo de descarbonização.
Referências
[1] EPO; IRENA. Patent insight report. Innovation trends in electrolysers for hydrogen production, EPO, International Renewable Energy Agency, 2022, Abu Dhabi.
[2] IRENA. Green Hydrogen Cost Reduction: Scaling up Electrolysers to Meet the 1.5⁰C Climate Goal, International Renewable Energy Agency, 2020, Abu Dhabi.
[3] Sahin, M.E. An Overview of Different Water Electrolyzer Types for Hydrogen Production. Energies, Multidisciplinary Digital Publishing Institute (MDPI), 17 (19), 2024.
[4] Kumar, S. S.; Lim, H. An overview of water electrolysis technologies for green hydrogen production, Energy Reports, 8, 2022.
[5] Cozzolino, R.; Bella, G. A review of electrolyzer-based systems providing grid ancillary services: current status, market, challenges and future directions. Frontiers in Energy Research, 12, 2024). https://doi.org/10.3389/fenrg.2024.1358333.
[6] Wappler, M., Unguder, D., Lu X., Ohlmeyer, H., Teschke, H., Lueke, W. Building the green hydrogen market – Current state and outlook on green hydrogen demand and electrolyzer manufacturing. International Journal of Hydrogen Energy, 47 (79), 33551-33570, 2022. https://doi.org/10.1016/j.ijhydene.2022.07.253.
[7] Reuters. Europe’s electrolyzer firms fear China’s rapid expansion. By Paul, September 18, 2024.
[8] Rolo, I.; Costa, V. A. F.; Brito, F. P. Hydrogen-Based Energy Systems: Current Technology Development Status, Opportunities and Challenges. Energies, Multidisciplinary Digital Publishing Institute (MDPI), 17 (1), 2024.
[9] Wang, Y., Wen, C., Tu, J., Zhan, Z., Zhang, B., Liu, Q., Zhang, Z., Hu, H., Liu, Tianyu. The multi-scenario projection of cost reduction in hydrogen production by proton exchange membrane (PEM) water electrolysis in the near future (2020–2060) of China. Fuel, 354, 2023. https://doi.org/10.1016/j.fuel.2023.129409.
[10] Kumar, S.S; Himabindu, V. Hydrogen production by PEM water electrolysis – A review. Materials Science for Energy Technologies, 2, 442-454, 2019.
[11] NREL. (2008). PEM Electrolyzer Incorporating an Advanced Low-Cost Membrane. U.S. Department Of Energy, August 29, 2013. DOE/GO/18065-22.
[12] IRENA. Global trade in green hydrogen derivatives Trends in regulation, standardisation and certification, International Renewable Energy Agency, 2024, Abu Dhabi.
[13] Lee, B.; Chae, H.; Choi, N.H.; Moon, C.; Moon, S.; Lim, H. Economic evaluation with sensitivity and profitability analysis for hydrogen production from water electrolysis in Korea. International Journal of Hydrogen Energy, Elsevier Ltd, 42 (10), 6462-6471, 2017. https://doi.org/10.1016/j.ijhydene.2016.12.153.
Sobre o autor
Daniele de Fátima Amorim Silva atua como Cientista de P&D na Protium Dynamics, doutora em Economia e especialista em energia, regulação e políticas públicas. É pesquisadora bolsista no ITV/DS, com passagem por Oxford, UFRJ e USP.