
Para a Protium, a discussão sobre as oportunidades industriais na cadeia de eletrolisadores está diretamente associada à viabilização técnica e econômica de projetos de hidrogênio (H2). E isso não acontece isoladamente: a implantação desses sistemas depende da articulação entre tecnologia eletroquímica, engenharia de integração, infraestrutura elétrica, tratamento de água, condicionamento de gases, automação, segurança e capacidade de fornecimento. É a partir dessa análise da cadeia produtiva que conseguimos enxergar quais segmentos podem gerar valor para a indústria brasileira, quais componentes apresentam maior potencial de desenvolvimento local e quais etapas ainda precisam de cooperação tecnológica, qualificação de fornecedores e formação de escala.
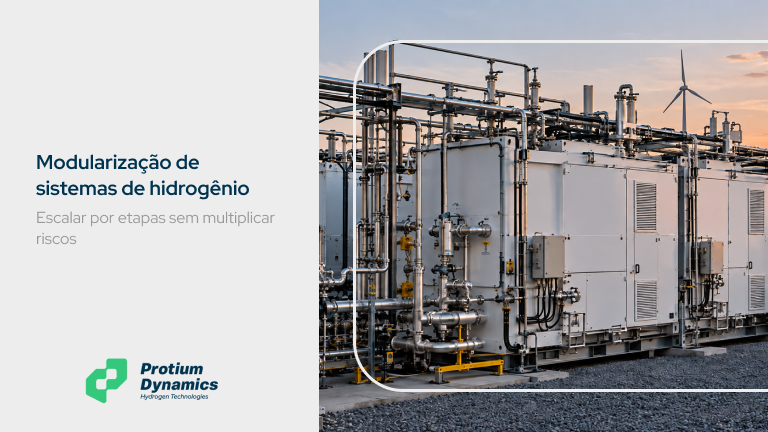
Uma planta de eletrólise reúne componentes eletroquímicos, sistemas elétricos, tratamento de água, gerenciamento térmico, separação e purificação de gases, automação, instrumentação e equipamentos de segurança. A cadeia industrial também envolve engenharia, fabricação modular, montagem, comissionamento, manutenção e qualificação de fornecedores [1][2]. Essas atividades também passam por diferentes níveis de complexidade tecnológica e oferecem oportunidades para setores industriais já estabelecidos no Brasil.
A importância deste tema decorre da necessidade de alinhar a expansão do mercado de hidrogênio ao fortalecimento das competências industriais nacionais. É por isso que esse texto se propõe a correlacionar as principais oportunidades de participação da indústria brasileira na cadeia de eletrolisadores, considerando componentes do stack, sistemas auxiliares, balance of plant (BoP), integração, serviços especializados e critérios técnicos de nacionalização. A análise busca contribuir para decisões mais consistentes sobre investimentos, desenvolvimento tecnológico e estruturação de fornecedores, com foco na competitividade, na confiabilidade e na aplicação industrial.
Um mercado em expansão, com elevada competição entre fabricantes
A capacidade mundial de eletrólise cresceu nos últimos anos, acompanhando o ritmo da expansão da capacidade de fabricação de equipamentos. Acontece que a postergação de projetos e a evolução mais lenta das decisões finais de investimento aumentaram a competição entre fabricantes e reduziram os níveis de utilização de algumas unidades produtivas [3]. Isso mostra algo importante: a fabricação local só faz sentido quando está associada a projetos com demanda definida e perspectivas consistentes de contratação. A implantação de fábricas sem uma carteira mínima de encomendas pode resultar em baixa utilização da capacidade, perda de competitividade e dependência de incentivos permanentes.
A cadeia global também apresenta concentração tecnológica e produtiva. A China domina a fabricação de eletrolisadores alcalinos (AWE), enquanto empresas europeias, norte-americanas e asiáticas concentram a tecnologia de membranas, catalisadores, eletrodos e arquiteturas de stacks PEM (Proton Exchange Membrane) [3][4]. A inserção industrial brasileira deve priorizar segmentos compatíveis com as capacidades produtivas existentes e com o potencial de desenvolvimento tecnológico nacional.
A cadeia industrial se estende pela planta de eletrólise
O sistema de eletrólise pode ser dividido em stack e sistemas auxiliares. O stack contém as células nas quais ocorrem as reações eletroquímicas. Os sistemas auxiliares incluem eletrônica de potência, tratamento de água, controle térmico, processamento dos gases, automação e equipamentos de segurança [1][5]. Na AWE, os principais componentes incluem eletrodos à base de níquel, diafragmas, estruturas metálicas, vedações e sistemas de circulação do eletrólito. Já nos sistemas PEM, a célula contém membrana polimérica, catalisadores, camadas porosas de transporte, placas bipolares e componentes estruturais [5][6][7].
As diferenças entre as arquiteturas dos diferentes tipos de eletrólise se refletem nos materiais, nos processos de fabricação, no desempenho e nos requisitos de operação. É por isso que a estratégia de desenvolvimento industrial precisa ser específica para cada tecnologia e componente.
O Roadmap Tecnológico de Hidrogênio, da EPE e do Itaipu Parquetec, estima que o stack represente de 50% a 57% do CAPEX de sistemas AWE e de 60% a 66% dos sistemas PEM. A eletrônica de potência, o condicionamento dos gases e o BoP respondem pela parcela restante [1]. Essa distribuição evidencia oportunidades industriais em diferentes pacotes tecnológicos, inclusive fora do núcleo eletroquímico.
Componentes do stack: maior necessidade tecnológica
A fabricação dos componentes do stack exige controle de variáveis críticas e avanços tecnológicos relevantes [5][7]. Também demanda infraestrutura para caracterização de materiais, testes eletroquímicos e avaliação de degradação em condições representativas da operação industrial.
Estudos de custos indicam que a redução do CAPEX dos stacks depende do aumento da densidade de corrente, da redução da carga de catalisadores e da substituição de materiais de alto custo. Os ganhos provenientes exclusivamente do aumento da escala fabril apresentam contribuição mais limitada [8]. Esse resultado reforça a importância da pesquisa aplicada e do desenvolvimento de materiais.
A nacionalização de componentes internos do stack é uma oportunidade estratégica de médio e longo prazo. Sua implementação exige cooperação entre fabricantes, universidades, centros de pesquisa e empresas especializadas em materiais, revestimentos e processos de precisão.
Materiais críticos e segurança de suprimento
A expansão da eletrólise depende de materiais críticos e estratégicos (CRMs) como níquel, platina, irídio, titânio, zircônio, lantânio e estrôncio [6][9]. Contudo, é importante destacar que a oferta mundial desses elementos é altamente concentrada em poucas regiões, especialmente no caso do irídio, fundamental em sistemas PEM, o que pode travar a expansão desse equipamento em larga escala [9][10]. Por isso, os melhores caminhos para reduzir os riscos incluem a redução da carga de catalisadores, o aumento de atividade, o prolongamento da vida útil e a recuperação dos materiais. Os sistemas AWE dependem menos de metais nobres, mas ainda utilizam quantidades consideráveis de níquel. Além disso, a volatilidade dos preços e a competição com outras aplicações também precisam ser consideradas.
O Brasil possui competências em mineração, metalurgia e química de materiais. Contudo, a disponibilidade de recursos minerais não garante a fabricação de componentes eletroquímicos. A criação de valor industrial depende do domínio sobre refino, produção de precursores, síntese de materiais, aplicação de revestimentos e reciclagem.
Oportunidades de curto prazo no BoP e na integração
A eletrônica de potência constitui uma frente relevante para a indústria brasileira. Além disso, a estratégia operacional também afeta o desempenho econômico. Estudos sobre sistemas PEM mostram que a densidade de corrente, a pressão, o perfil de preços da eletricidade e a flexibilidade operacional influenciam o custo do hidrogênio [11]. Por causa disso, a eletrônica de potência e o controle precisam ser desenvolvidos em conjunto com as características do eletrolisador.
O tratamento de água representa outra oportunidade. A composição da água de alimentação pode afetar as membranas, os catalisadores, os eletrodos e os componentes metálicos. Já os impactos incluem perda de eficiência, contaminação dos gases e aceleração da degradação [12]. É nesse sentido que sistemas de filtração, osmose reversa, troca iônica, eletrodeionização e monitoramento podem ser fornecidos por empresas nacionais, desde que atendam às especificações do fabricante.
A fabricação local de módulos, skids, estruturas e painéis pode reduzir prazos logísticos e facilitar a manutenção e a reposição. A qualificação deve incluir controle de materiais, inspeção de soldas, testes de estanqueidade, documentação e atendimento aos requisitos de segurança.
Automação, segurança e serviços especializados
A operação de uma planta de eletrólise exige o controle integrado da pressão, temperatura, vazão, nível, qualidade da água, composição dos gases e alimentação elétrica. Sistemas de intertravamento devem evitar sobrepressão, perda de circulação, operação fora da faixa especificada e formação de misturas inadequadas entre hidrogênio e oxigênio (O2).
A cadeia industrial inclui sensores, analisadores, sistemas de ventilação, detecção de vazamentos, controle distribuído e paradas de emergência. E existe uma oportunidade para a indústria nacional: empresas brasileiras de automação e instrumentação podem participar desse mercado por meio do desenvolvimento e da integração de soluções específicas para hidrogênio.
Serviços de engenharia, comissionamento, diagnóstico e manutenção também se destacam pela relevância econômica. O acompanhamento da eficiência, das tensões das células e dos indicadores de degradação pode apoiar estratégias de manutenção preditiva e reduzir os períodos de indisponibilidade.
Critérios para priorizar a nacionalização
A priorização da nacionalização deve considerar o custo, a criticidade operacional, o risco de suprimento, a escala de demanda, a complexidade tecnológica e as vantagens da produção local. No curto prazo, as melhores oportunidades concentram-se no BoP, eletrônica de potência, tratamento de água, processamento de gases, automação, estruturas modulares e serviços de engenharia. Componentes internos e revestimentos podem avançar em uma etapa intermediária, enquanto membranas, catalisadores e stacks completos exigem maior desenvolvimento tecnológico, infraestrutura de testes, demanda contratada e capacidade de garantir desempenho e durabilidade.
Para aprofundar essa discussão, convidamos você a conhecer os artigos “Nacionalização como estratégia tecnológica e industrial” e “A corrida tecnológica e a nacionalização do mercado de eletrolisadores”, disponíveis no Blog Protium. A leitura conjunta desses conteúdos complementa a análise das oportunidades industriais apresentadas neste artigo e amplia a compreensão dos fatores tecnológicos, produtivos e estratégicos que condicionam o desenvolvimento nacional da cadeia de eletrolisadores.
Condições para o avanço da cadeia brasileira
O Brasil estabeleceu instrumentos voltados ao desenvolvimento do hidrogênio de baixa emissão de carbono. Instrumentos como o Rehidro e o Marco Legal criam condições institucionais favoráveis, mas a formação da cadeia industrial depende da implementação efetiva dos projetos. A literatura identifica incertezas relacionadas à demanda, ao financiamento, à infraestrutura e à transformação dos projetos anunciados em investimentos concretos [13].
Uma estratégia industrial consistente deve coordenar 4 características principais: os incentivos à produção de hidrogênio, a execução de plantas demonstrativas, a qualificação de fornecedores e a pesquisa aplicada. Projetos âncora podem gerar demanda inicial, referências operacionais e condições para a ampliação gradual do conteúdo local.
Para ampliar a compreensão do ambiente institucional que influencia a cadeia de eletrolisadores no Brasil, convidamos você a conhecer os conteúdos do Blog Protium: “Marco Legal do Hidrogênio de Baixa Emissão de Carbono: o que muda agora e onde estão as oportunidades?” e “Como o Plano Nacional do Hidrogênio Renovável (PNH2) organiza o mercado e abre oportunidades no Brasil?”.
Como a Protium contribui para essa cadeia
A cadeia de eletrolisadores oferece oportunidades em componentes eletroquímicos, eletrônica de potência, tratamento de água, equipamentos de processo, automação, modularização, engenharia e manutenção. Os sistemas de BoP e os serviços de integração apresentam maior proximidade com competências industriais já consolidadas no Brasil, enquanto os componentes internos do stack exigem esforços em PD&I, qualificação e infraestrutura de testes.
A consolidação da cadeia brasileira de eletrolisadores dependerá da formação de demanda, da execução de projetos industriais e da cooperação entre empresas, universidades, centros tecnológicos e instituições financeiras. Nesse processo, o mapeamento técnico de componentes e fornecedores será fundamental para orientar investimentos, definir prioridades de desenvolvimento e identificar os segmentos com maior potencial de integração local, nacionalização e ganho de competitividade.
É nesse contexto que a Protium entra como protagonista na integração de tecnologias de eletrólise e na adequação dos sistemas às diferentes necessidades industriais. A visão sistêmica contribui para conectar tecnologias, equipamentos e infraestrutura, apoiando a estruturação de soluções tecnicamente consistentes, confiáveis e compatíveis com as condições de cada aplicação. Dessa forma, a Protium contribui para transformar oportunidades da cadeia de eletrolisadores em sistemas integrados e aplicáveis à indústria brasileira.
Referências
[1] EMPRESA DE PESQUISA ENERGÉTICA; ITAIPU PARQUETEC. Roadmap tecnológico de hidrogênio. Nota Técnica EPE/DEA/SEE/014/2025. Rio de Janeiro: EPE, 2025.
[2] SHIVA KUMAR, S.; LIM, H. An overview of water electrolysis technologies for green hydrogen production. Energy Reports, v. 8, p. 13793-13813, 2022. DOI: 10.1016/j.egyr.2022.10.127.
[3] INTERNATIONAL ENERGY AGENCY. Global Hydrogen Review 2026. Paris: IEA, 2026.
[4] ALTENBURG, T.; STROHMAIER, R. Low-emission hydrogen: global value chain opportunities for latecomers and industrial policy challenges. Journal of International Business Policy, v. 8, p. 319-340, 2025. DOI: 10.1057/s42214-025-00217-7.
[5] CHATENET, M. et al. Water electrolysis: from textbook knowledge to the latest scientific strategies and industrial developments. Chemical Society Reviews, v. 51, p. 4583-4762, 2022. DOI: 10.1039/D0CS01079K.
[6] XUN, D. et al. Sustainable supply of critical materials for water electrolysers and fuel cells. Communications Earth & Environment, v. 6, art. 627, 2025. DOI: 10.1038/s43247-025-02621-6.
[7] WANG, C. R. et al. Proton exchange membrane water electrolysis: cell-level considerations for gigawatt-scale deployment. Chemical Reviews, v. 125, n. 3, p. 1257-1302, 2025. DOI: 10.1021/acs.chemrev.3c00904.
[8] KRISHNAN, S. et al. Present and future cost of alkaline and PEM electrolyser stacks. International Journal of Hydrogen Energy, v. 48, n. 83, p. 32313-32330, 2023. DOI: 10.1016/j.ijhydene.2023.05.031.
[9] XUN, D. et al. Sustainable supply of critical materials for water electrolysers and fuel cells. Communications Earth & Environment, v. 6, art. 627, 2025. DOI: 10.1038/s43247-025-02621-6.
[10] MINKE, C.; SUERMANN, M.; BENSMANN, B.; HANKE-RAUSCHENBACH, R. Is iridium demand a potential bottleneck in the realization of large-scale PEM water electrolysis? International Journal of Hydrogen Energy, v. 46, p. 23581-23590, 2021. DOI: 10.1016/j.ijhydene.2021.04.174.
[11] CHUNG, D. H. et al. Design space for PEM electrolysis for cost-effective H₂ production using grid electricity. Industrial & Engineering Chemistry Research, v. 63, n. 16, p. 7258-7270, 2024. DOI: 10.1021/acs.iecr.4c00123.
[12] BECKER, H. et al. Impact of impurities on water electrolysis: a review. Sustainable Energy & Fuels, v. 7, p. 1565-1603, 2023. DOI: 10.1039/D2SE01517J.
[13] LIRA, F.; KRAMER, N.; QUITZOW, R. Hydrogen policy in Brazil: emerging path to green re-industrialization? In: QUITZOW, R.; ZABANOVA, Y. (ed.). The Geopolitics of Hydrogen. Cham: Springer, 2025. DOI: 10.1007/978-3-031-84022-7_8.
Bárbara Bulhões Cazula atua como cientista de P&D na Protium Dynamics. Doutora em Química com expertise na cadeia de produção de E-fuels e hidrogênio, eletroquímica, catálise, materiais e reforma de metano e purificação de biogás.